
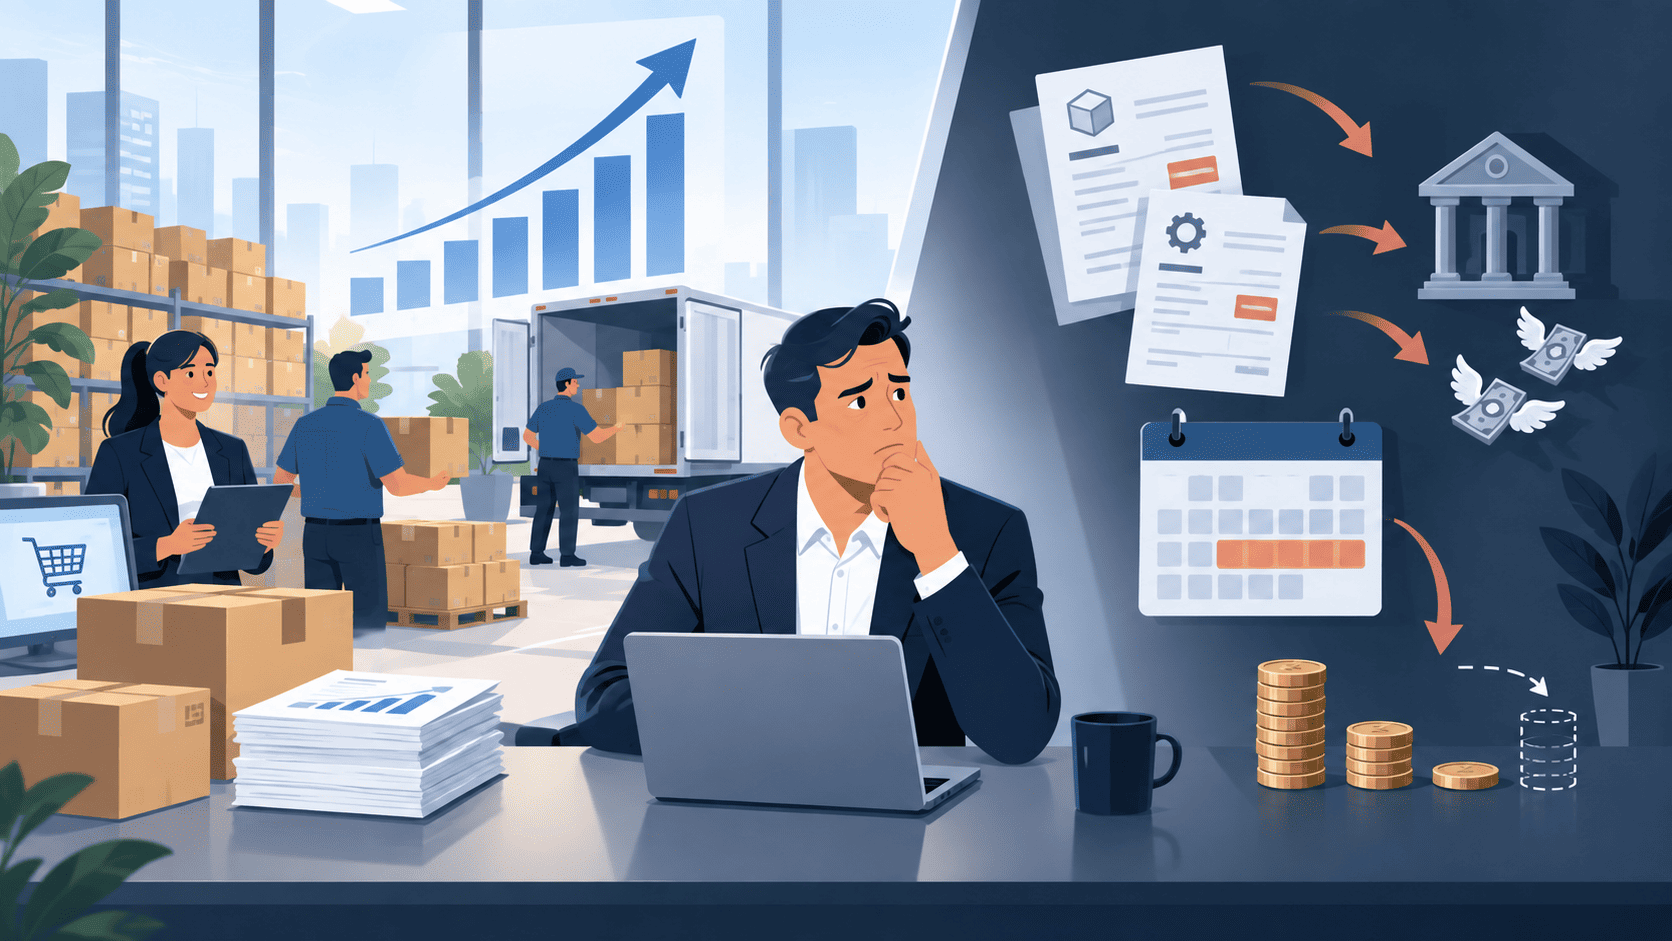
Vender más suele ser una buena noticia para cualquier empresa. Más clientes, nuevos contratos y pedidos más grandes normalmente significan crecimiento.
Pero existe una paradoja que muchos empresarios conocen muy bien:
una empresa puede estar creciendo, vendiendo más y, al mismo tiempo, quedarse sin dinero para seguir operando.
¿Cómo puede suceder?
La respuesta está en una diferencia fundamental: vender no es lo mismo que tener liquidez.
El problema no siempre está en las ventas
Imaginemos una empresa que recibe un nuevo pedido por S/500,000.
Es una gran oportunidad. Pero para atenderlo necesita comprar materia prima, contratar personal, pagar transporte y asumir otros costos antes de poder entregar el producto.
Supongamos que necesita S/150,000 para iniciar la producción.
El problema aparece cuando el proveedor exige el pago ahora, pero el cliente de la empresa recién pagará dentro de 60 o 90 días.
La empresa tiene una venta.
Tiene un cliente.
Tiene margen.
Incluso puede tener utilidad proyectada.
Pero no necesariamente tiene los S/150,000 que necesita hoy para ejecutar el pedido.
Ese espacio entre el momento en que una empresa necesita pagar y el momento en que recibe el dinero de sus clientes es una de las razones por las que existe el financiamiento de capital de trabajo.
Crecer también consume caja
Existe una idea equivocada de que solamente las empresas con problemas necesitan financiamiento.
En realidad, el crecimiento puede incrementar significativamente las necesidades de efectivo.
Una empresa que empieza a recibir pedidos más grandes probablemente tendrá que comprar más inventario, contratar más personal, producir más, transportar más mercadería o trabajar con mayores volúmenes.
Todo eso ocurre antes de cobrar.
Por eso puede darse una situación aparentemente contradictoria:
cuanto más rápido crece una empresa, mayor puede ser su necesidad de capital de trabajo.
No necesariamente porque el negocio esté funcionando mal, sino porque necesita financiar el periodo que existe entre producir y cobrar.
La pregunta no debería ser solamente: ¿cuánto debe la empresa?
Cuando una empresa solicita financiamiento, uno de los primeros elementos que suele analizarse es su nivel de endeudamiento.
Es importante, pero no cuenta toda la historia.
También existen otras preguntas:
¿Qué está intentando financiar?
¿Qué necesita comprar?
¿Quiénes son sus proveedores?
¿Qué operación permitirá ejecutar ese capital?
¿Quién le comprará?
¿Cuándo cobrará?
¿Y de dónde saldrá finalmente el dinero para pagar el financiamiento?
Entender estas respuestas permite observar algo mucho más importante que una fotografía financiera: permite entender el ciclo económico del negocio.
Del dinero a la producción
En CORA buscamos entender qué ocurre con el capital después del desembolso.
En determinadas operaciones, por ejemplo, una línea de financiamiento puede utilizarse progresivamente para pagar a los proveedores que forman parte de una operación específica.
El flujo puede verse así:
Financiamiento → proveedor → insumos o servicios → producción → venta → cobranza.
Esto permite relacionar el financiamiento con una actividad económica concreta.
No se trata solamente de saber cuánto dinero necesita una empresa.
Se trata de comprender qué hará con ese dinero y cómo esa inversión contribuirá a generar el flujo con el que posteriormente podrá cumplir sus obligaciones.
Capital de trabajo: financiar el tiempo
En muchos casos, una empresa no necesita financiamiento porque su modelo de negocio sea malo.
Necesita financiamiento porque existe una diferencia de tiempo entre cuándo tiene que gastar y cuándo puede cobrar.
Ese tiempo tiene un costo.
Una empresa puede tener una oportunidad comercial extraordinaria y aun así no poder ejecutarla si no dispone del capital necesario en el momento correcto.
Por eso, cuando hablamos de capital de trabajo, no hablamos solamente de dinero.
Hablamos de la capacidad de una empresa para:
- comprar,
- producir,
- entregar,
- vender,
- cobrar,
- y volver a iniciar el ciclo.
También existe otra mirada
Para quien analiza el financiamiento empresarial desde la perspectiva de inversión, comprender estos ciclos resulta igualmente importante.
Detrás de una operación de crédito empresarial debería existir una pregunta sencilla:
¿qué actividad económica permitirá que ese capital regrese?
Conocer el negocio, el destino de los fondos, los proveedores, los clientes y la generación esperada de caja permite entender mejor tanto la oportunidad como los riesgos asociados al financiamiento.
Porque prestar capital no debería consistir únicamente en transferir dinero.
También implica comprender qué ocurre después de transferirlo.
En CORA queremos entender el negocio detrás del crédito
Creemos que las empresas no pueden analizarse solamente desde sus deudas.
Hay que entender sus ventas, sus clientes, sus proveedores, su capacidad productiva y, especialmente, el ciclo que convierte una necesidad de capital en ingresos.
Porque una empresa puede vender más y quedarse temporalmente sin dinero.
Y, en determinadas situaciones, el financiamiento adecuado puede ser precisamente lo que le permita transformar esa oportunidad comercial en producción, ventas y crecimiento.
¿Tu empresa tiene una oportunidad de crecimiento y necesita capital de trabajo para ejecutarla?
Conoce cómo funciona el financiamiento empresarial de CORA en cora.com.pe.
